2024年乳制品行业产业链全景梳理及区域热力地图
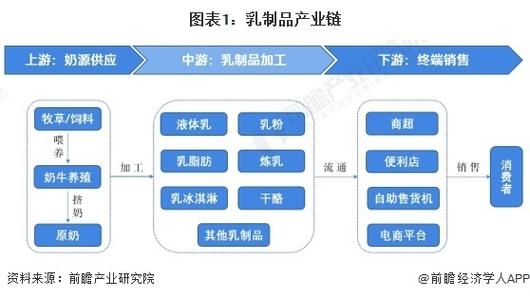
2024年,中国乳制品行业在消费复苏、成本波动与结构升级的多重因素交织下,产业链各环节呈现出新的竞争格局。从上游牧草种植、奶牛养殖,到中游乳品加工,再到下游流通与终端消费,一条覆盖全国、区域特征鲜明的产业链正在加速重构。
上游:奶源基地的集约化与区域分化
上游养殖环节是乳制品行业的根基。2024年,国内奶牛存栏量延续温和调整态势,规模化牧场占比进一步提升,内蒙古、河北、宁夏、黑龙江等地凭借黄金奶源带优势,继续占据上游重镇地位。其中,内蒙古呼伦贝尔、锡林郭勒及河北坝上地区集中了全国最主要的规模化牧场群。受饲料成本高位运行和原奶价格阶段性下行影响,中小养殖户加速退出,头部乳企通过参股、自建等方式强化奶源掌控,产业链上游的集约化程度显著提高。
中游:加工环节的双寡头与区域乳企并存
中游乳制品加工是产业链的价值核心。2024年,伊利、蒙牛 continues 稳居常温奶与低温奶市场的第一梯队,前者在液奶、奶粉、冷饮等领域全面布局,后者则在鲜奶、奶酪等细分赛道持续加码。与此光明、新乳业、三元、君乐宝等区域龙头依托本地供应链和渠道壁垒,在低温鲜奶、区域特色乳品上构筑差异化优势。值得关注的是,奶酪、黄油、稀奶油等深加工品类保持高速增长,成为加工环节新的利润增长点。产业链中游的竞争已从单纯的规模扩张转向品类创新与供应链效率之争。
下游:渠道碎片化与消费分级
下游流通环节在2024年呈现出明显的分化与融合。传统商超渠道增速放缓,而即时零售、社区团购、直播电商等新渠道快速渗透,低温奶“最后一公里”冷链配送能力成为区域乳企的关键护城河。消费端呈现出“基础白奶稳中有升、高端功能性乳品扩容、奶酪及休闲乳品爆发”的分层特征。华东、华南地区由于人口密集、消费力强,是高端乳品和低温鲜奶的核心市场;而华北、东北则以常温奶和性价比产品为主。
区域热力地图:北方奶源、南方消费
从2024年乳制品产业链区域热力分布来看,大致呈现“北方奶源、东部加工、南方消费”的空间格局。内蒙古、河北、宁夏、黑龙江、新疆五个省区贡献了全国近六成的生鲜乳产量,是上游热力最高的区域。加工环节则以内蒙古、河北、山东、河南、江苏、广东等地为核心,其中内蒙古、河北依托奶源与龙头乳企形成加工高地。消费热力图上,广东、江苏、浙江、山东、四川等人口大省和消费强省是乳制品终端销售的主战场,广东尤其低温鲜奶和奶酪消费领跑全国。
放眼全国,山东、河南既是养殖大省也是消费大省,产业链纵向整合能力突出;宁夏、甘肃在政策和土地资源支撑下,正快速崛起为新的奶源增长极;而粤港澳大湾区、长三角城市群则持续拉动高端乳品需求。可以预见,2024年的乳制品产业链竞争,不再是单一环节的较量,而是从牧场到餐桌、从北方到南方的系统性比拼。谁能在黄金奶源带夯实基础、在核心消费区打磨产品和冷链、在区域特色上做深文章,谁就能在新一轮周期中占据主动。
如若转载,请注明出处:http://www.shengliyuanruye.com/product/39.html
更新时间:2026-10-24 06:49:15